OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
- 4.1
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
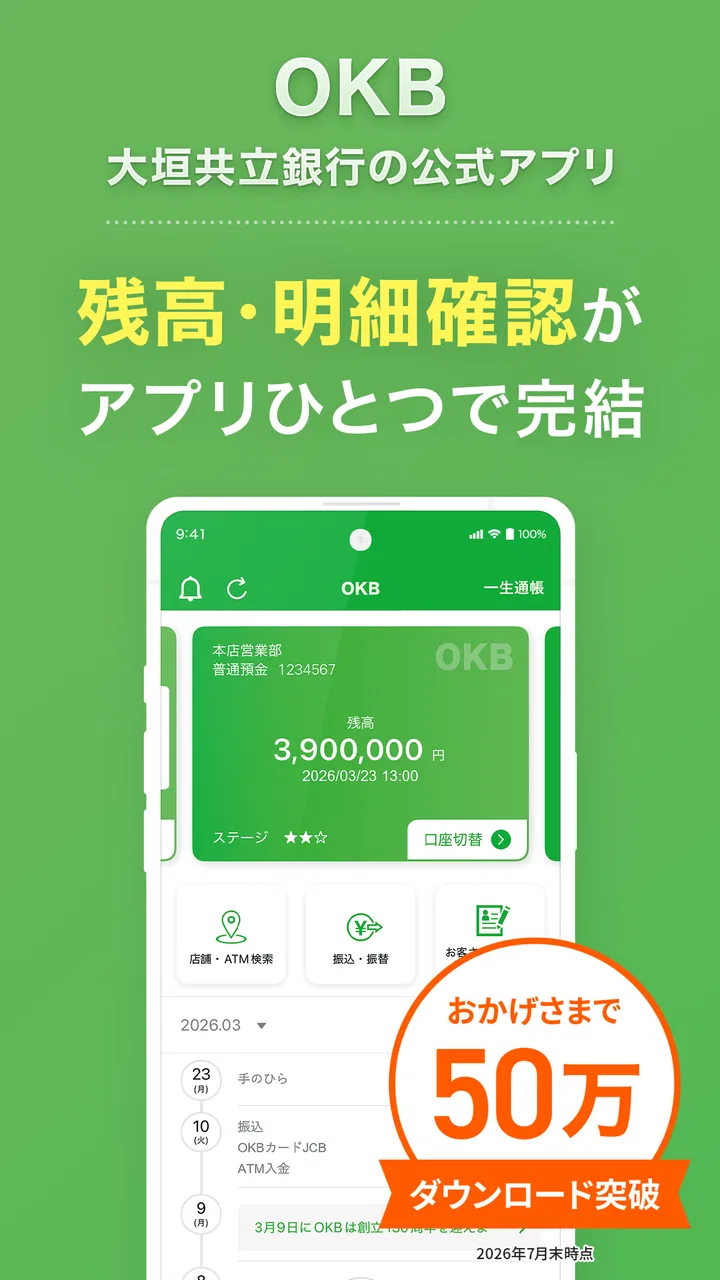
銀行アプリを初めて使う人にとって、いちばん大事なのは「開いたあと、何をすればいいかが分かること」だと思います。大垣共立銀行のOKBアプリは、紙の通帳やATMに行かなくても、スマートフォンから口座の残高や入出金を確認し、振込まで進められる金融アプリです。私は、銀行口座を日常的に使いながら、家計の流れも一緒に見直したい人に向いていると感じました。
このアプリは大垣共立銀行が提供しており、金融カテゴリーの無料アプリとして利用できます。対象年齢は3歳以上で、Androidでは最低OSが10です。公開日は2019年7月7日、現在のバージョンは3.0.3.6。ストア上では評価が平均4.1で、評価数は約2,800件、インストール数は10万以上に達しています。数字だけで安心と決めつけるのではなく、実際に自分の銀行手続きをスマホへ移したいかで判断するのがよいでしょう。
OKBアプリで最初に期待できること
最初に期待したいのは、口座の状態をすぐ確認できる手軽さです。給料日後に残高を見る、カードの引き落とし前に入金状況を確認する、最近の支出を振り返るといった作業を、銀行の営業時間や店舗の場所に左右されず進めやすくなります。通帳を持ち歩く習慣がない人ほど、この変化を実感しやすいはずです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


振込をスマートフォンで完結できる点も、利用目的がはっきりしています。家賃や公共料金に関わる支払い、家族への送金など、銀行へ出向く理由を減らしたい場面で役立ちます。ただし、振込先や金額を決める作業そのものを自動化するアプリではありません。私は、送金前に相手先、金額、実行内容を落ち着いて確認する習慣は、アプリ利用後も必要だと考えます。
もうひとつ特徴的なのが、AIによる支出傾向の分析と予測です。単に現在残高を表示するだけでなく、自分のお金の使い方を眺めるきっかけになるため、「今月はなぜ残高が減ったのか」を考えたい人には便利です。ただし、分析結果は家計を自動で改善してくれるものではありません。予測を見たあと、固定費や買い物のタイミングを自分で見直すところまで行って、初めて価値が出ます。
さらに、Moneytreeと連携すれば、他行の口座もまとめて管理できます。複数の銀行を使っている人にとっては、口座ごとにアプリを切り替える手間を減らせる可能性があります。一方で、ひとつの銀行だけを使い、残高確認と振込だけが目的なら、連携機能まで使わなくても十分です。機能が多いから全部設定するのではなく、必要な範囲から始めるのがコツです。
インストール後に迷わないための準備
初回設定では、まず大垣共立銀行の口座をこのアプリで管理する準備を整えることになります。ここで焦って先へ進むより、自分が使いたい口座を決め、キャッシュカードや銀行との手続きに必要な情報を手元に置いておくほうがスムーズです。入力を始めてから探し物をすると、本人確認や登録の途中で集中が切れやすくなります。
スマートフォンを家族と共有している場合は、自分の口座を誰が見られる状態になるのかを意識してください。銀行アプリでは、便利さと同じくらい端末の管理が重要です。画面ロックを設定し、外出先で残高を確認したあとにアプリを開いたままにしない、といった基本的な扱いが安心につながります。
初回登録で戸惑いやすいのは、普段のネットサービスと同じ感覚で「メールアドレスとパスワードだけで終わる」と考えてしまうことです。銀行口座を扱うため、入力内容や認証の手順は慎重に進める必要があります。表示された案内を飛ばさず、登録した情報を自分で管理できる形にしておくと、後からログインで困りにくくなります。
Moneytreeとの連携は、最初から必須の作業として考えなくてもよいでしょう。大垣共立銀行の口座だけを確認したい初心者なら、まず基本の残高確認を成功させるほうが分かりやすいです。複数口座の残高を一画面で見たいと思った段階で連携を検討すれば、不要な設定を増やさずに済みます。
最初の成功体験は残高確認から
登録後に私が最初に勧めたいのは、振込ではなく残高と入出金の確認です。アプリを開いて、自分の口座情報が正しく表示されることを確かめ、最近の入金と出金をひとつずつ見ていきます。ここで「銀行へ行かなくても、今の状態を把握できる」と分かれば、アプリを使う目的が具体的になります。
たとえば、給料が入った日に残高だけを見るのではなく、次のカード引き落としに必要な金額を意識しながら入出金履歴を確認します。残高が足りるかを早めに判断できれば、慌てて別口座から移すといった対応も考えやすくなります。私にとって、このような短い確認を習慣にできることが、アプリの最も現実的な利点です。
次に試すなら、支出分析を眺めることです。AIの分析や予測は、家計簿を細かく入力する作業とは違い、銀行口座の動きをもとに自分の傾向を振り返る入口になります。コンビニ、通信費、買い物など、支出が重なった時期に気づければ、翌月の予算を決める材料になります。
ここでの具体的な使い方として、月末に予測を確認し、翌月に確定している支払いを先に書き出す方法があります。アプリの予測をそのまま信じるのではなく、自分が把握している予定と照らし合わせるのです。予測と実際の生活がずれている場合もありますが、そのずれ自体が家計を見直すヒントになります。
振込を使うときは、最初から大きな金額を急いで送るより、操作画面の流れを理解することを優先したいところです。振込先の情報を入力し、確認画面で内容を読み直すという手順を、自分のペースで進めます。利便性が高い反面、タップの速さが安全性につながるわけではありません。私は、送金前の確認時間を短縮しないことを強く勧めます。
使っていて混乱しやすいポイント
残高と利用可能な金額を同じ意味だと思い込むと、支払い予定があるときに判断を誤りやすくなります。アプリで表示される情報を見たら、近いうちに引き落とされるものがないか、自分の予定と合わせて考える必要があります。アプリが口座の数字を見せてくれても、生活上の支払い予定まで完全に代わりに管理してくれるわけではありません。
入出金履歴も、明細を見れば家計のすべてが自動で整理されるわけではありません。同じ店舗名でも、自分の中では食費なのか日用品なのか判断が分かれることがあります。AIの傾向表示は便利な入口ですが、節約の判断をするときは元の明細に戻って確認するのが安全です。
Moneytreeとの連携については、他行口座をまとめて見られる便利さと、管理対象が増える複雑さを天秤にかける必要があります。複数口座を使う人には全体像をつかみやすくなりますが、連携先が増えるほど、どの口座の情報を確認しているかを意識しなければなりません。口座を一つに整理したい人には、連携より先に使っていない口座を見直すほうが効果的な場合もあります。
紙の通帳に安心感を持っている人は、アプリへの移行を一気に進めなくても大丈夫です。最初はアプリで残高を確認し、必要なときだけ通帳やATMで照合する使い方でもよいでしょう。画面での確認に慣れてから、入出金履歴や支出分析へ進めば、数字の見方を無理なく変えられます。
反対に、銀行アプリに期待することが「すべての金融機関の資産を高度に比較したい」「投資やローンまで一つの管理画面で詳しく扱いたい」という場合は、OKBアプリだけでは目的に合わない可能性があります。大垣共立銀行の口座を中心に、残高、入出金、振込、支出傾向を確認する用途に強みがあるアプリなので、必要以上に広い機能を求める人は別の資産管理サービスとの使い分けを考えるべきです。
日常で役立つ使い方と小さな工夫
私なら、まず「給料日」「大きな引き落としの前」「月末」の三つのタイミングで確認します。毎日開く必要がない人でも、残高を確認する日を決めておけば、アプリを入れただけで終わりにしにくくなります。特に月末は、支出分析と実際の明細を一緒に見ることで、翌月に減らせる支出が具体的になります。
家計を共同で管理している場合は、代表口座の残高確認を担当する人と、支出の判断をする人を分ける方法もあります。ただし、ログイン情報を安易に共有するのではなく、端末やアカウントの管理方法を家族で決めておくことが前提です。便利だからといって、誰でも口座情報へアクセスできる状態にするのは避けたいところです。
他行口座を持つ人は、Moneytree連携を家計の「全体確認」に使い、大垣共立銀行の口座では振込や細かな入出金確認を行う、と役割を分けると混乱しにくくなります。ひとつの画面で全体を見たあと、具体的な取引の確認は元の口座情報に戻るという二段階の見方です。これは、一覧性と正確な確認を両立しやすい使い方だと思います。
また、AIの予測が示した金額を節約目標として機械的に採用するのではなく、「なぜそう予測されたのか」を明細で確かめるのも大切です。季節的な支払い、臨時の買い物、口座間の移動が混ざると、普段の生活費とは違う動きに見えることがあります。分析を答えではなく質問として使うと、表示内容を過信せずに済みます。
どんな人に合い、誰には別の方法がよいか
このアプリが特に合うのは、大垣共立銀行を主な口座として使い、ATMや店舗へ行く回数を減らしたい人です。残高と入出金をスマホで確認したい人、振込を自宅や外出先で行いたい人、支出傾向を見て家計を整えたい人にも向いています。スマホで銀行管理を始める最初の一歩として、目的が分かりやすい構成です。
複数の銀行口座を持つ人にも、Moneytree連携は魅力になります。口座別の残高をその都度確認するより、まず全体のお金の流れを把握してから、必要な口座を詳しく見るほうが効率的です。ただし、登録する口座が増えるほど情報整理の責任も増すため、使っていない口座まで無理に集約する必要はありません。
一方、紙の通帳を中心に使い続けたい人、スマートフォンで認証や情報入力をすること自体に強い負担を感じる人には、移行のメリットが小さく感じられるかもしれません。また、大垣共立銀行の口座を持っていない人や、銀行口座ではなく投資商品の管理を主目的にする人にも、最初に選ぶアプリではないでしょう。自分の銀行利用の中心がどこにあるかを確認してから導入したいアプリです。
一般的な銀行アプリと比べた場合、残高確認と振込だけを素早く行うという基本に加えて、AIによる支出分析とMoneytreeによる他行口座の集約が判断材料になります。家計簿アプリと比べると、銀行口座の確認や振込に近い立場で使える点が違います。逆に、細かな費目管理や家計簿の記録を自分で徹底したい人は、専用の家計簿アプリを併用したほうが納得しやすいでしょう。
次に進むなら、目的を一つずつ増やしたい
初めて使うなら、インストール後にすべての機能を設定しようとせず、最初の目標を「残高と最近の入出金を確認できる状態」に絞るのがおすすめです。それができたら、次の給料日や引き落とし前にもう一度開き、支出分析を確認します。ここまでで自分に役立つと感じた人だけが、振込やMoneytree連携へ進めば十分です。
振込を使う人は、便利さより確認手順を優先してください。家計を見直したい人は、AIの予測を鵜呑みにせず明細と照合してください。他行口座をまとめたい人は、連携後に口座名を自分が判別しやすい状態に整理し、見慣れない数字をそのまま判断材料にしないことが大切です。こうした小さな工夫で、アプリの機能が実生活につながります。
OKBアプリは、銀行をスマホへ移すだけの道具ではなく、口座確認、振込、家計の振り返りを一つの流れにまとめたい人向けのアプリです。私の結論は、大垣共立銀行の口座を日常的に使うなら、まず無料で基本機能を試す価値があるというものです。多機能さを最初から使いこなそうとせず、自分の入出金を確認するところから始めれば、初めての人でも無理なく便利さを実感しやすいでしょう。
OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高に関するよくある質問
01OKBアプリとはどのようなアプリですか?
OKBアプリは、大垣共立銀行の口座をスマートフォンから管理するための公式アプリです。普通預金などの残高や入出金明細を確認できるほか、登録内容によっては振込、振替、各種サービスの申し込みなどにも対応しています。紙の通帳を持ち歩かず、外出先で口座情報を確認したい方に便利なアプリです。
02利用を始めるには大垣共立銀行の口座が必要ですか?
基本的に、OKBアプリの主要な口座管理機能を利用するには、大垣共立銀行の対象口座と、本人確認に必要な情報が必要です。初回登録時には、口座番号、キャッシュカード情報、暗証番号、SMS認証などを求められる場合があります。利用できる口座や登録条件は変更される可能性があるため、申し込み前に公式案内を確認してください。
03OKBアプリで残高や入出金明細を確認できますか?
はい、登録した対象口座の預金残高や入出金明細を、スマートフォンですばやく確認できます。紙の通帳を記帳するために店舗やATMへ行く手間を減らせる点が魅力です。ただし、表示される明細の期間や更新タイミング、口座の種類による対応状況には条件があります。重要な取引は、定期的に内容を確認しておくと安心です。
04OKBアプリのセキュリティや本人認証は安全ですか?
OKBアプリでは、ログイン情報の入力に加えて、端末の生体認証やワンタイムパスワード、SMS認証などが利用される場合があります。これにより、第三者による不正利用を防ぎやすくなります。ただし、スマートフォンの紛失、推測されやすい暗証情報の使用、不審なリンクへの入力には注意が必要です。公式ストアから正規アプリをインストールし、端末のロックも設定してください。
05OKBアプリは無料で使えますか?対応端末や注意点はありますか?
アプリのダウンロードや基本的な利用は無料で行える場合が多いですが、通信料は利用者の負担となります。また、対応するiPhoneやAndroidのOSバージョン、端末の設定、通信環境によっては正常に動作しないことがあります。機種変更や電話番号変更の際には再認証が必要になる場合もあるため、事前に公式サイトの対応環境と利用規約を確認しておくと安心です。
メリット
- 生体認証に対応し、ログイン時のパスワード入力を減らせる
- 振込や振替をアプリ内で完結でき、窓口へ行く手間を省ける
- 入出金明細をスマートフォンで確認でき、家計管理に役立つ
- 店舗やATMの検索機能があり、近くの利用場所を探しやすい
- 大垣共立銀行のキャンペーン情報を確認できる
デメリット
- 利用には大垣共立銀行の口座や所定の登録手続きが必要
- 対応していない端末やOSでは一部機能を利用できない場合がある
- 通信環境が悪い場所では残高や明細を確認しにくい
- 振込などの手続き内容によっては手数料が発生する
- メンテナンス時間帯はログインや取引が制限されることがある

OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
ギャラリー